13.3 ℃
Voor een particuliere huiseigenaar meestal weinig tot niets. De expert die de verzekeraar stuurt, wordt door de verzekeraar zelf betaald. Kiest u voor een eigen expert omdat u het schadebedrag te laag vindt, dan moet de verzekeraar op grond van artikel 7:959 lid 1 BW de redelijke kosten daarvan dragen. Bij een discussie over dekking ligt het anders.
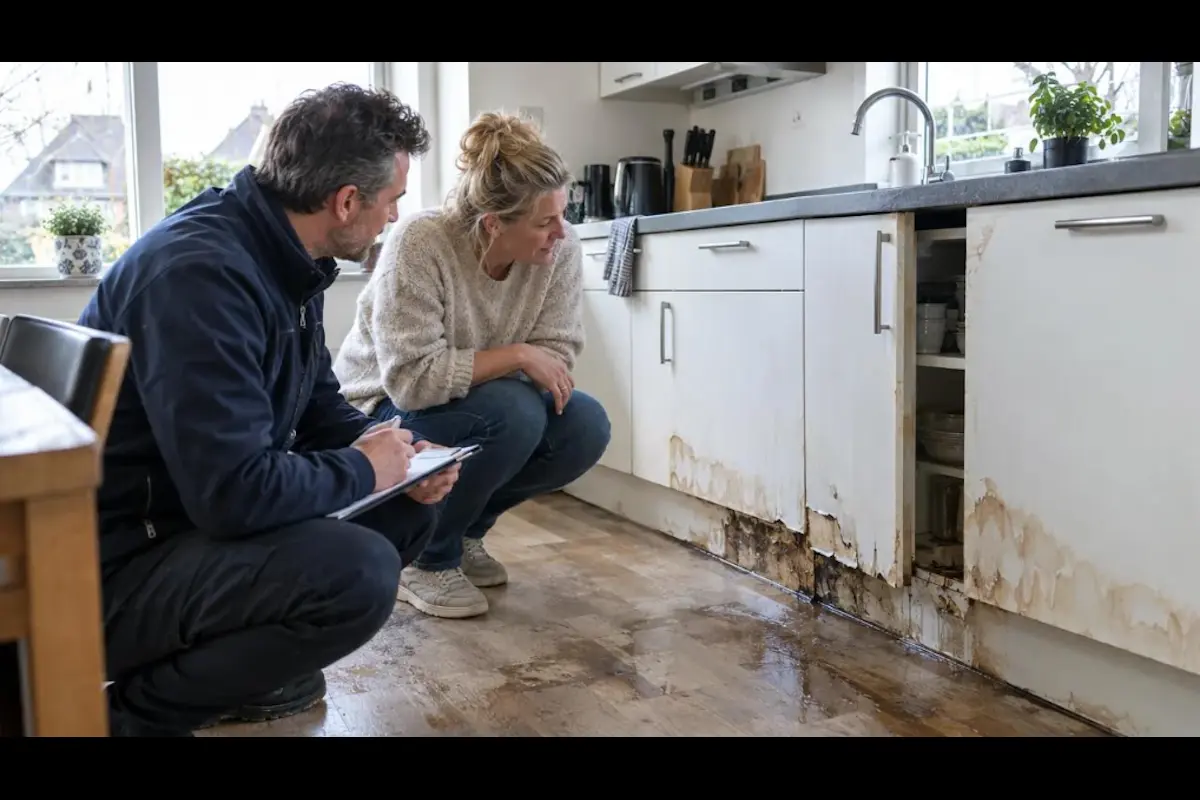
Een lekkende leiding, een doorweekt plafond of water dat onder de plinten door kruipt: waterschade overvalt u meestal op het slechtst denkbare moment. Naast de zorg om uw huis komt al snel een tweede vraag op, namelijk of u straks ook nog een rekening krijgt voor de expert die alles komt opnemen. Hieronder leest u stap voor stap hoe dat zit.
Inhoudsopgave
Wie betaalt de expert die de verzekeraar stuurt?
Mag u zelf een expert inschakelen na een lekkage?
Hoogte of oorzaak: waar gaat de discussie over?
Wanneer zijn de kosten van uw expert redelijk?
Praktische stappen voor huiseigenaren
Veelgestelde vragen
Wie betaalt de expert die de verzekeraar stuurt?
Meldt u waterschade bij uw opstal- of inboedelverzekering, dan stuurt de verzekeraar vaak een schade-expert om de schade op te nemen. Die expert handelt in opdracht van de verzekeraar. Zijn declaratie gaat daarom naar de verzekeraar en niet naar u.
U hoeft ook niet bang te zijn dat die kosten van uw uitkering worden afgehaald. De wet bepaalt dat redelijke kosten voor het vaststellen van de schade voor rekening van de verzekeraar komen, zelfs als de totale uitkering daardoor boven de verzekerde som uitkomt. Heeft u een fors lekkagedossier, dan blijft uw volledige dekking dus beschikbaar voor het herstel zelf.
Wat wél voor uw rekening kan komen, heeft niets met de expert te maken. Denk aan het eigen risico uit uw polis, een eventuele onderverzekering of een uitkering op basis van dagwaarde in plaats van nieuwwaarde. Dat zijn afspraken uit uw verzekeringscontract.
Mag u zelf een expert inschakelen na een lekkage?
Ja. Vindt u dat het rapport van de verzekeraarsexpert de waterschade te laag inschat, bijvoorbeeld omdat vocht in de dekvloer of achter de wandafwerking niet is meegenomen, dan mag u een eigen expert laten kijken. Dat heet contra-expertise.
Sinds het arrest van de Hoge Raad van 28 januari 2022 (ECLI:NL:HR:2022:81) staat vast dat artikel 7:959 BW ook voor zo'n eigen expert geldt. Gaat het om het bepalen van de omvang van de schade, dan draagt de verzekeraar de redelijke kosten van uw contra-expert.
Als particulier staat u daarbij extra sterk. Artikel 7:963 lid 6 BW verbiedt verzekeraars om in het nadeel van een consument van die regel af te wijken, tot een bedrag gelijk aan de verzekerde som. Volgens Kifid geldt dat ook als uw polisvoorwaarden de kosten van een eigen expert bij u neerleggen. Wilt u contra-expertise laten uitvoeren, dan hoeft u zich dus niet te laten afschrikken door zo'n clausule.
Hoogte of oorzaak: waar gaat de discussie over?
Bij waterschade is het belangrijk om scherp te hebben wáár het meningsverschil precies over gaat. De wettelijke kostenregeling ziet op het vaststellen van de omvang van de schade. Twijfelt de verzekeraar of de lekkage überhaupt onder uw polis valt, dan hoeft die volgens Kifid uw eigen expert in beginsel niet te betalen.
Expert van de verzekeraar neemt de schade op | De verzekeraar |
U vindt het vastgestelde bedrag te laag en schakelt een eigen expert in | De verzekeraar, voor zover de kosten redelijk zijn |
De twee experts worden het niet eens en er komt een derde expert (arbiter) | De verzekeraar, volgens Kifid |
De verzekeraar wijst de claim af omdat de schade niet gedekt zou zijn | In beginsel uzelf; vergoeding staat niet vooraf vast |
Ook bij een dekkingsdiscussie kan een deskundige onderbouwing zinvol zijn. U weet dan alleen vooraf dat de kosten mogelijk bij u blijven liggen.
Wanneer zijn de kosten van uw expert redelijk?
"Redelijk" klinkt vaag, maar er zit een vaste toets achter. De Hoge Raad hanteert een dubbele redelijkheidstoets, afgeleid uit artikel 6:96 BW. Eerst de vraag of het redelijk was om een expert in te schakelen. Daarna de vraag of het uitgevoerde werk en de gevraagde prijs redelijk zijn.
Kifid kijkt daarbij naar de noodzaak van de werkzaamheden, de verhouding tussen werk en kosten en de complexiteit van de schade. Een verzekeraar mag geen vast plafond vooraf opleggen. Hij mag uw expert ook niet koppelen aan het tarief van zijn eigen expert. Vindt de verzekeraar de nota te hoog, dan moet hij dat zelf onderbouwen.
Andersom is niet elke factuur heilig. In uitspraak GC 2017-448 bracht de Geschillencommissie van Kifid een contra-expertisenota van 1.173 euro terug tot 400 euro. Het ging om een gestolen snorfiets, een zaak die via internet af te handelen was. Die zaak ging niet over water, maar laat goed zien dat de toets in twee richtingen werkt.
Praktische stappen voor huiseigenaren
Met een paar eenvoudige handelingen voorkomt u later onenigheid over kosten:
Leg alles vast. Maak foto's en video's van de natte plekken voordat er iets wordt opgeruimd of gesloopt.
Lees uw polis. Kijk wat er staat over eigen risico en over expertisekosten, zodat u weet waar u aan toe bent.
Vraag een offerte vooraf. Kifid raadt aan uw eigen expert vooraf te laten beschrijven welk werk hij doet en wat dat kost.
Leg die offerte voor. Stuur haar naar uw verzekeraar en vraag of die op voorhand akkoord gaat met vergoeding.
Kies zelf. Uw verzekeraar kan een contra-expert voorstellen, maar u bent niet verplicht die te nemen.
Veelgestelde vragen
Gaat de rekening van de expert van mijn uitkering af?
Nee. Redelijke kosten om de schade vast te stellen komen bij de verzekeraar te liggen, ook boven de verzekerde som.
Mag mijn verzekeraar eisen dat mijn eigen expert bij een bepaald register hoort?
Volgens Kifid, in lijn met de Hoge Raad, mag een verzekeraar vergoeding niet afhankelijk maken van bijvoorbeeld een NIVRE-inschrijving.
Is een kleine lekkage te klein voor een contra-expert?
Kifid stelt dat kleine schades niet van contra-expertise mogen worden uitgesloten. Wel blijft de vraag of de kosten redelijk zijn.
Tot slot
Waterschade is ingrijpend genoeg; onzekerheid over expertisekosten hoeft daar niet bij te komen. Twijfelt u na het lezen of uw situatie onder de hoofdregel valt, laat u dan vrijblijvend informeren door een onafhankelijk schade-expert voordat u beslissingen neemt.
Auteur: ing. Stefan van Zoggel werkt bij Secuur Schade Expert in Berlicum en draagt de certificeringen NIVRE-re en FUEDI-ELAE. Hij helpt gedupeerden in het hele land hun schadeclaim te onderbouwen en is dag en nacht (24 uur) bereikbaar.